O PGBL tende a se encaixar melhor para quem pode aproveitar a dedução fiscal, enquanto o VGBL costuma fazer mais sentido para quem não pode usá-la ou já atingiu o limite. Essa escolha ajuda a organizar o planejamento da aposentadoria e formar uma renda complementar. O perfil tributário e o objetivo da reserva influenciam a decisão.
As duas modalidades são as principais opções da previdência privada aberta. Antes de escolher, cada pessoa pode avaliar como declara o IR, quando pretende usar o dinheiro e que papel essa reserva terá na renda futura. A vantagem fiscal, sozinha, não define o melhor plano.
A diferença entre as modalidades aparece na tributação, mas também importa entender os custos, os fundos e as formas de recebimento. Uma escolha bem ajustada pode ajudar a manter o plano alinhado ao orçamento e ao prazo desejado.
Principais pontos para decidir
- PGBL pode servir a quem aproveita a dedução fiscal.
- VGBL pode atender quem não usa essa dedução.
- O objetivo e o prazo da reserva também pesam na escolha.
- Custos e regras do contrato afetam o valor acumulado e recebido.
- As duas modalidades podem fazer parte do mesmo planejamento.
A escolha começa pelo modo como cada pessoa declara o IR e pelo papel que a reserva terá no futuro.
PGBL e VGBL na estrutura da previdência privada
PGBL é um plano de previdência complementar, enquanto VGBL é um seguro de pessoas voltado à formação de reserva. São produtos com enquadramentos distintos, embora ambos possam ajudar a compor recursos para o futuro.
No período de diferimento, os recursos são acumulados antes do início do pagamento do benefício ou da solicitação de resgate. Esse é o período de diferimento: a fase de acumulação anterior ao benefício ou ao resgate.
O período de diferimento termina quando começa o benefício ou quando o participante solicita um resgate.
Durante essa fase, os aportes são aplicados conforme as regras do plano e do fundo vinculado. O saldo pode variar com o desempenho dos investimentos e com os custos previstos.
Ao fim da acumulação, o regulamento pode prever uma renda mensal ou um pagamento único. As opções disponíveis dependem das condições contratadas e da modalidade do benefício escolhida.
Diferenças de tributação entre PGBL e VGBL
A diferença central está na base de cálculo: no PGBL, o IR incide sobre o valor total recebido; no VGBL, apenas sobre a diferença entre o valor recebido e o aplicado. Essa diferença muda quanto do pagamento fica sujeito ao imposto.
As contribuições ao PGBL podem ser deduzidas da base de cálculo do IR até 12% dos rendimentos tributáveis. As contribuições ao VGBL não são dedutíveis. A dedução do PGBL posterga o imposto, mas não o elimina.
| Critério | PGBL | VGBL |
|---|---|---|
| Dedução | Contribuições podem ser deduzidas | Contribuições não são dedutíveis |
| Base de cálculo no recebimento | Valor total recebido | Diferença entre valor recebido e aplicado |
| Momento de incidência | Resgate ou recebimento de renda | Resgate ou recebimento de renda |
Na prática, o PGBL permite reduzir a base tributável no momento da contribuição, dentro das regras aplicáveis. No resgate ou no recebimento da renda, o imposto alcança contribuições e rendimentos.
Já no VGBL, o imposto incide sobre o ganho, calculado pela diferença entre o valor recebido e o valor aplicado. A base tributável de cada plano merece atenção antes de comparar os resultados líquidos.
O momento de incidência não significa que todas as pessoas pagarão o mesmo valor. O regime tributário escolhido também afeta o cálculo e aparece na próxima decisão fiscal.
O benefício fiscal do PGBL só compensa quando a dedução pode ser aproveitada e o imposto futuro foi considerado.
Perfis que se beneficiam de cada modalidade
Para aproveitar a dedução do PGBL, a pessoa precisa entregar a declaração completa e contribuir ao INSS ou a um regime próprio. Os dois requisitos precisam estar presentes para permitir esse uso fiscal.
A declaração completa do IRPF, por si só, não basta. Sem contribuição à previdência oficial, a pessoa não atende às condições para deduzir aportes ao PGBL.
PGBL para quem entrega a declaração completa e contribui à previdência oficial
Esse perfil pode avaliar o PGBL como parte do planejamento tributário anual. A contribuição ao INSS ou a um regime próprio é uma condição central, não um detalhe opcional.
Quem precisa consultar benefícios ou dados previdenciários pode usar os canais digitais do INSS. A consulta pelo CPF e pela conta Gov.br também pode ajudar a conferir informações pessoais.
O modelo completo costuma exigir organização de comprovantes e despesas dedutíveis. Ainda assim, a escolha do modelo deve seguir o resultado da declaração, não apenas a vontade de deduzir um aporte.
VGBL para quem usa o modelo simplificado, é isento ou já aproveitou a dedução
O VGBL pode ser mais adequado para quem usa o modelo simplificado ou não paga IR. Também pode atender quem já utilizou a dedução disponível e deseja acumular recursos adicionais.
Três perfis ajudam a fazer uma conferência inicial:
- Quem declara pelo modelo completo e contribui ao INSS ou regime próprio pode avaliar o PGBL.
- Quem usa o modelo simplificado ou é isento pode considerar o VGBL.
- Quem já aproveitou a dedução disponível pode avaliar aportes em VGBL.
A situação fiscal pode mudar de um ano para outro, por isso a escolha pode pedir revisão. Antes de escolher, vale conferir se os dois requisitos para deduzir PGBL estão presentes no mesmo ano fiscal.
Regimes progressivo e regressivo
A escolha entre tributação progressiva e regressiva pode ser feita até o requerimento do benefício ou do primeiro resgate, e não precisa ocorrer na adesão ao plano. O prazo de cada aporte ganha importância no regime regressivo.
A Lei nº 14.803, publicada em 10/01/2024, permite escolher o regime nesse intervalo. Depois de escolhida, a opção é irretratável.
| Atributo | Progressivo | Regressivo |
|---|---|---|
| Cálculo do benefício | Alíquotas de 0% a 27,5% | Alíquota conforme prazo de cada aporte |
| Tratamento do resgate | 15% retidos e ajuste anual | Imposto definitivo na fonte |
| Relação com o tempo | Não reduz por prazo de acumulação | Alíquotas caem com o tempo |
Tabela progressiva e ajuste anual
Na tabela progressiva, os benefícios seguem alíquotas de 0% a 27,5%. A renda entra no ajuste anual da declaração, junto com os demais rendimentos tributáveis.
Nos resgates, há retenção de 15% na fonte. Esse valor funciona como antecipação, e o cálculo final ocorre no ajuste anual.
Tabela regressiva e prazo de cada contribuição
Na tabela regressiva, o imposto é definitivo na fonte. A alíquota depende do tempo de acumulação de cada contribuição, e não apenas da idade do plano.
A escala começa em 35% para recursos acumulados por até dois anos. Depois, as alíquotas caem em intervalos de dois anos: 30% entre dois e quatro anos, 25% entre quatro e seis, 20% entre seis e oito, e 15% entre oito e dez.
Acima de dez anos, a alíquota chega a 10%. As faixas da tabela regressiva tornam o prazo de cada contribuição um fator importante para quem pode precisar sacar parte da reserva.
Quem pode precisar do dinheiro antes de acumular por mais tempo deve considerar o efeito das alíquotas regressivas sobre cada contribuição.
Declaração de PGBL e VGBL no IR
PGBL e VGBL entram em áreas diferentes da declaração: as contribuições ao primeiro são informadas como pagamentos, enquanto o saldo do segundo aparece em bens e direitos. Separar os registros ajuda a evitar a troca de ficha.
As contribuições ao PGBL devem ser informadas em Pagamentos Efetuados, código 36. Para contribuições abrangidas pelo § 15 do art. 40 da Constituição, aplica-se o código 37.
O saldo do VGBL em 31 de dezembro deve entrar em Bens e Direitos, grupo 99, código 06. O saldo não deve ser lançado como se fosse contribuição ao PGBL.
Antes de transmitir a declaração, três conferências ajudam a reduzir erros:
- Separar os comprovantes de contribuição ao PGBL.
- Confirmar se os aportes usam o código 36 ou o código 37.
- Lançar o saldo do VGBL na ficha Bens e Direitos, grupo 99, código 06.
A pessoa deve conferir os códigos e a ficha antes de transmitir a declaração.
Rentabilidade e custos dos planos
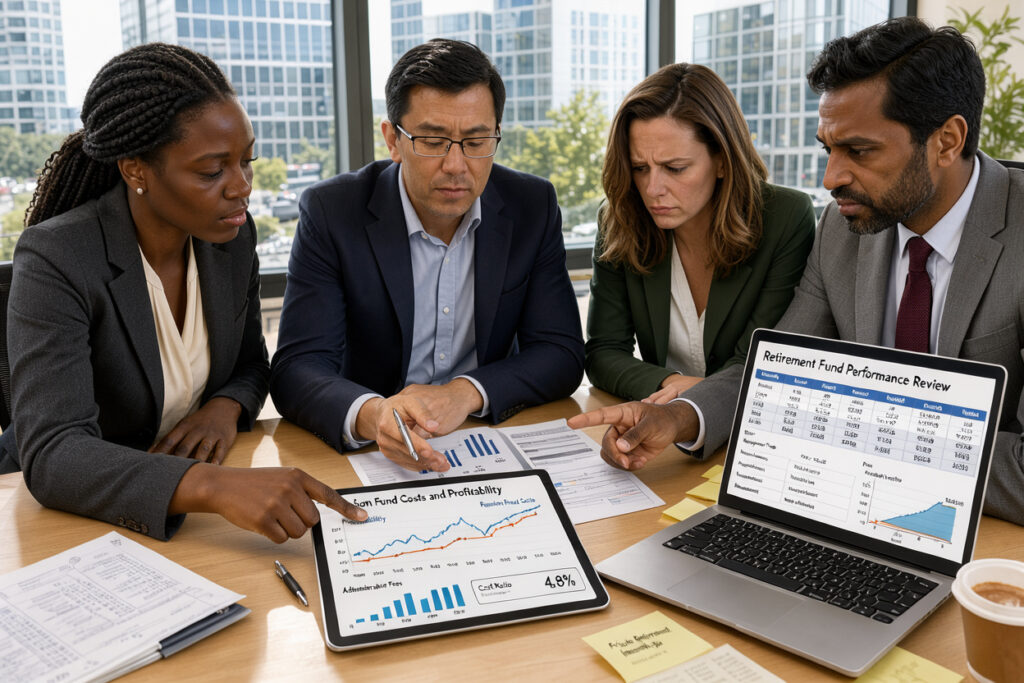
Nenhum dos dois planos garante rentabilidade mínima na fase de acumulação: o resultado acompanha o fundo ao qual os recursos estão vinculados. O fundo escolhido define a política de investimento e o nível de risco.
Fundos conservadores podem investir em títulos públicos ou privados. Fundos agressivos podem aplicar até 49% do patrimônio em renda variável. O risco do fundo é diferente das taxas cobradas pelo plano.
Retorno vinculado ao fundo de investimento
O regulamento indica onde consultar rentabilidade, taxa de administração, patrimônio líquido e valor da cota. Também pode mostrar retornos mensais e acumulados, que ajudam a acompanhar o fundo.
O retorno passado não garante o resultado futuro. Para comparar alternativas, vale observar prazo, risco e liquidez junto com os custos, como explica este guia sobre rentabilidade bruta e líquida.
Carregamento, administração e performance
Carregamento é a taxa cobrada sobre contribuições ou conforme o regulamento. Nos planos PGBL, o carregamento máximo é de 10% da contribuição.
A taxa de administração incide sobre o fundo. Quando existe taxa de performance, ela costuma ficar entre 10% e 20% do ganho acima do benchmark, que é a referência de comparação.
| Custo | Base de cobrança | Ponto a verificar |
|---|---|---|
| Carregamento | Contribuição ou regra contratual | Percentual e momento da cobrança |
| Administração | Patrimônio do fundo | Taxa anual e serviços incluídos |
| Performance | Ganho acima do benchmark | Referência e percentual cobrado |
Custos maiores deixam menos recursos acumulados para o participante. A comparação deve considerar o custo total e a política de investimento, não apenas o retorno passado.
Resgates e portabilidade sem surpresas
Resgate e portabilidade dependem das carências e dos intervalos previstos no contrato, além das regras específicas para cada movimentação. O regulamento define quando cada pedido pode ser feito.
Para PGBL, a carência para portabilidade é de 60 dias. O prazo contratual para resgate total deve ser de no mínimo 60 dias e no máximo 24 meses.
Resgate total e parcial: carência e prazos
Entre resgates parciais, o intervalo previsto vai de 60 dias a seis meses. Cumprida a carência, o cálculo do resgate ocorre no segundo dia útil após a data indicada.
O pagamento do resgate ocorre até o quinto dia útil após o pedido. Essas datas são distintas: uma define o cálculo, e a outra, o pagamento.
Portabilidade: modalidade e regime tributário compatíveis
A portabilidade transfere recursos entre planos sem resgate para o participante. O valor não passa pela conta corrente, pois segue diretamente para outro plano compatível.
Não é permitido transferir recursos entre PGBL e VGBL, nem entre planos com regimes tributários diferentes. Cumprida a carência, o cálculo ocorre no segundo dia útil após a data indicada.
A transferência ocorre até o quarto dia útil. Para planos aprovados antes de 30/01/2007, o prazo pode chegar ao quinto dia útil.
Antes de pedir a movimentação, três verificações ajudam a evitar desencontros:
- Confirmar a carência aplicável ao plano.
- Conferir o intervalo previsto entre resgates parciais.
- Verificar a compatibilidade da modalidade e do regime tributário na portabilidade.
Antes de pedir a transferência, confirme que o plano de origem e o plano receptor pertencem à mesma modalidade e ao mesmo regime tributário.
Sucessão e transmissão aos beneficiários
No Tema 1.214, o STF considerou inconstitucional a cobrança de ITCMD sobre valores e direitos de previdência repassados a beneficiários pela morte do titular. A regra alcança valores destinados aos beneficiários em razão do falecimento.
O entendimento trata do imposto estadual sobre transmissão por morte. O STF afastou a cobrança de ITCMD sobre esses valores e direitos transferidos aos beneficiários.
Essa regra geral não impede contestação em situações excepcionais. A exclusão desses valores do inventário pode ser questionada quando houver abuso, simulação, fraude à legítima ou desvio de finalidade.
A indicação de beneficiários precisa refletir uma intenção real e coerente com o planejamento patrimonial. Uma situação que sugira uso do plano para afastar direitos sucessórios pode ser analisada caso a caso.
A indicação de beneficiários não impede questionamentos se houver indícios de fraude à legítima ou desvio de finalidade.
PGBL ou VGBL: como escolher para cada objetivo?
Uma pessoa pode combinar PGBL e VGBL quando cada modalidade atende a uma parte diferente do planejamento. O objetivo de cada reserva pode orientar quanto vai para cada plano.
As contribuições mensais podem ser programadas pelo contratante. O valor programado precisa caber no orçamento e combinar com o prazo de uso.
Três cenários ajudam a organizar a decisão:
- Aposentadoria: formar uma reserva para complementar a renda futura.
- Objetivo com prazo definido: guardar para uma viagem ou compra de um bem.
- Uso combinado: destinar cada modalidade a uma meta diferente.
Quem planeja um gasto maior pode calcular o impacto da compra no orçamento antes de definir os aportes. O prazo da meta também ajuda a avaliar se a reserva combina com a necessidade de acesso ao dinheiro.
Para manter contribuições regulares, a pessoa pode planejar aportes mensais conforme suas metas e ajustar os valores quando a renda ou as prioridades mudarem.
Uma meta distante pode aceitar uma estratégia diferente de um gasto previsto para breve. A contribuição programada deve caber no orçamento e estar ligada a um objetivo definido.
Formas de recebimento da reserva
Ao fim da acumulação, o participante pode receber um pagamento único ou transformar a reserva em renda mensal. A opção muda a forma como os recursos chegam ao participante.
O valor da renda mensal considera a reserva acumulada, as tábuas biométricas de sobrevivência e a taxa de juros contratada. Esses fatores influenciam o valor calculado para o benefício.
Pagamento único e renda mensal
O pagamento único libera a reserva de uma só vez, conforme as regras do plano. A renda mensal distribui o benefício em pagamentos ao longo do período previsto.
O benefício mensal é atualizado uma vez por ano pelo indexador indicado no regulamento. Esse índice afeta a forma como a renda acompanha as mudanças ao longo do tempo.
Renda vitalícia ou por prazo determinado
A renda vitalícia é calculada para durar enquanto o participante viver. Já a renda por prazo determinado prevê pagamentos durante o período contratado.
O regulamento também pode prever o repasse de excedentes financeiros. Esse repasse pode ter um período de reversão de até cinco anos civis consecutivos.
Antes de iniciar a renda, é importante conferir no regulamento o indexador e as condições para eventual reversão de excedentes.
As regras de recebimento definem o que acontece com a renda em cada etapa. Por isso, a modalidade de benefício precisa corresponder ao modo como o participante pretende usar a reserva.
Conclusão
A modalidade mais adequada é a que combina o tratamento tributário com o objetivo e o prazo de uso da reserva. Também precisa fazer sentido diante dos custos, das regras de movimentação e das formas de recebimento.
Uma pessoa pode começar pela própria situação fiscal e, em seguida, comparar as condições dos planos disponíveis. O regulamento mostra como funcionam os fundos, as taxas e os benefícios previstos.
Antes de contratar, vale simular o efeito fiscal com dados reais da declaração e avaliar o impacto dos aportes no orçamento. O próximo passo é comparar o regulamento e simular os dois cenários com os dados da própria declaração.