A pensão por morte do INSS pode ser concedida aos dependentes quando a pessoa falecida mantinha a qualidade de segurado ou já havia adquirido direito a um benefício. A duração depende do vínculo familiar e de regras como idade e tempo de contribuição.
Depois de uma morte, a família pode precisar reorganizar as contas e buscar apoio para manter a renda familiar. Período de graça é o intervalo em que a pessoa mantém a qualidade de segurado mesmo sem contribuir, conforme as regras previdenciárias.
Este guia explica quem pode receber, quais provas ajudam e como fazer o pedido. Para lidar com a mudança no orçamento, também pode ajudar conhecer formas de organizar uma reserva de emergência.
Principais pontos
- O benefício depende da situação previdenciária do segurado falecido e da existência de dependentes habilitáveis.
- A lei organiza os dependentes em classes, com prioridade para cônjuges, companheiros e filhos.
- O prazo de recebimento varia conforme o vínculo, a idade e outras condições legais.
- Documentos do vínculo familiar e do histórico previdenciário ajudam a instruir o pedido.
- O requerimento pode ser feito pelo Meu INSS ou pela Central 135.
- O primeiro ponto prático é verificar a situação previdenciária do segurado na data do óbito.
Requisitos ligados ao segurado falecido
O requisito relativo ao segurado é atendido quando ele estava protegido pelo INSS na data do óbito ou já tinha direito adquirido a um benefício. O pedido também depende de um dependente que possa ser habilitado.
A Lei nº 8.213/1991 prevê o benefício para dependentes de segurado falecido. A análise considera três requisitos básicos:
- Óbito comprovado ou morte presumida reconhecida conforme as regras aplicáveis.
- Qualidade de segurado na data do óbito, inclusive durante o período de graça.
- Existência de ao menos um dependente habilitável.
A proteção previdenciária pode abranger segurados empregados, domésticos, avulsos, individuais e facultativos. Mesmo sem contribuição recente, a pessoa pode manter a qualidade de segurado durante o período de graça.
Na morte presumida, a pensão provisória pode ser concedida após seis meses de ausência.
O desaparecimento precisa ser tratado conforme as circunstâncias. Acidente, desastre ou catástrofe têm uma exceção à espera de seis meses, e a família pode precisar de declaração judicial.
Quem perdeu a qualidade de segurado ainda pode gerar o benefício se já havia preenchido os requisitos para uma aposentadoria. Se a família não puder obter a pensão, pode avaliar se algum integrante se enquadra no benefício assistencial BPC, que não é previdenciário e não deriva do falecimento.
No caso de desaparecimento, a família deve reunir os registros do ocorrido e verificar se a situação exige declaração judicial.
Quem tem direito à Pensão por Morte INSS?
O direito começa pela primeira classe de dependentes, e a presença de alguém nela impede que pais ou irmãos recebam o benefício. A Lei nº 8.213/1991 define três classes de dependentes, com prioridade entre elas.
Na primeira classe, a dependência econômica é presumida; nas demais, precisa ser comprovada. A tabela mostra quem pode integrar cada grupo e o efeito da prioridade legal.
| Classe | Quem pode integrar | Dependência econômica | Efeito da prioridade |
|---|---|---|---|
| Primeira | Cônjuge, companheiro e filhos | Presumida | Exclui as classes seguintes |
| Segunda | Pais | Precisa ser comprovada | Acesso se não houver primeira classe |
| Terceira | Irmãos | Precisa ser comprovada | Acesso se não houver primeira e segunda classes |
Cônjuge, companheiro e filhos na primeira classe
O cônjuge e o companheiro podem integrar a primeira classe, assim como os filhos que atendem às regras previdenciárias. Um ex-cônjuge ou ex-companheiro também pode ser reconhecido se recebia pensão alimentícia.
Enteado e menor tutelado podem ser equiparados a filho. Para isso, são exigidas declaração do segurado e prova de dependência econômica.
Pais como dependentes da segunda classe
Os pais só podem receber quando não há dependente habilitável na primeira classe. Eles precisam demonstrar que dependiam economicamente do segurado falecido.
Essa exigência torna importante reunir registros que mostrem ajuda financeira regular ou despesas assumidas pelo segurado. O parentesco, por si só, não comprova dependência econômica.
Irmãos e pessoas equiparadas a filhos
Irmãos integram a terceira classe e também precisam comprovar dependência econômica. O acesso deles depende da ausência de dependentes habilitáveis nas duas classes anteriores.
Os dependentes de uma mesma classe concorrem em igualdade, sem prioridade individual dentro do grupo. A ordem das classes deve ser conferida antes de reunir provas para um dependente de classe posterior.
Como provar vínculo e dependência econômica
Um documento que identifica o vínculo ou registra a vida econômica compartilhada costuma ser mais útil do que uma declaração feita apenas depois do falecimento. Registros feitos na época ajudam a mostrar como a relação existia antes do óbito.
A união estável e a dependência econômica exigem início de prova material contemporânea, produzido nos 24 meses anteriores ao óbito. Depoimentos isolados não bastam para substituir esse início de prova.
Vínculo familiar e conjugal
Certidões de casamento e nascimento podem comprovar parentesco ou casamento. Para união estável, documentos do casal podem indicar convivência pública e vida em comum.
O benefício também alcança companheiro do mesmo sexo nos casos de óbitos ocorridos a partir de 5 de abril de 1991. A relação deve ser demonstrada por provas compatíveis com o período exigido.
Provas de dependência econômica
A dependência econômica da primeira classe é presumida. Pais, irmãos, enteados e menores tutelados precisam comprová-la para pedir o benefício.
Exemplos úteis incluem:
- Conta bancária conjunta.
- Comprovante de residência no mesmo domicílio.
- Declaração de imposto de renda que indique dependente.
- Plano de saúde com um integrante como dependente de outro.
Esses documentos são exemplos, não uma lista fechada. Cada registro precisa retratar a relação existente no período exigido, e documentos recentes, mas feitos após o óbito, podem não provar a situação anterior.
Testemunhas podem complementar documentos, mas relatos sem apoio material não atendem à exigência. Para união estável, priorize documentos produzidos perto do óbito, dentro dos 24 meses exigidos.
Duração para cônjuge ou companheiro
Sem 18 contribuições mensais do segurado ou sem 2 anos de casamento ou união estável, a duração para o cônjuge ou companheiro é de 4 meses. Quando os dois requisitos são cumpridos, o prazo depende da idade do dependente na data do óbito.
Para óbitos ocorridos desde 1º de janeiro de 2021, a tabela etária define o tempo de pagamento. A idade considerada é a do cônjuge ou companheiro quando o segurado faleceu.
Com pelo menos 18 contribuições mensais e 2 anos de casamento ou união estável, aplicam-se estas faixas:
- Menos de 22 anos: 3 anos de benefício.
- De 22 a 27 anos: 6 anos de benefício.
- De 28 a 30 anos: 10 anos de benefício.
- De 31 a 41 anos: 15 anos de benefício.
- De 42 a 44 anos: 20 anos de benefício.
- A partir de 45 anos: benefício vitalício.
A idade não é o único fator que define o prazo. Se faltar o tempo mínimo de contribuição ou o período mínimo de casamento ou união estável, vale a duração de 4 meses.
Há uma regra especial para óbito causado por acidente de qualquer natureza. Nesse caso, a tabela etária se aplica mesmo sem 18 contribuições ou 2 anos de casamento ou união estável.
O cônjuge ou companheiro inválido ou com deficiência recebe enquanto durar essa condição, respeitados os prazos mínimos da tabela. Se a condição terminar, o pagamento pode cessar conforme as regras previdenciárias.
Confira a idade do dependente na data do óbito, não na data em que o INSS analisa o pedido.
Limites de idade e causas de cessação
Para filhos, enteados e irmãos, a regra geral é o fim do pagamento aos 21 anos. Estudar não estende automaticamente o benefício para além dessa idade.
A exceção pode valer quando a invalidez ou deficiência for reconhecida antes dos 21 anos ou da emancipação. O pagamento também termina com a morte do pensionista ou quando cessam a invalidez ou a deficiência.
A lei prevê perda do direito para quem for condenado por homicídio doloso ou tentativa contra o segurado. O cônjuge ou companheiro também pode perder a cota se ficar comprovada fraude ou simulação na relação.
Essas situações dependem de reconhecimento conforme as regras aplicáveis, não de mera suspeita. A condição de saúde que sustenta a exceção deve ser comprovada e reconhecida conforme as regras previdenciárias.
Prazo do pedido e início dos pagamentos
O requerimento feito no prazo de 90 dias, ou de 180 dias para filho menor de 16 anos, pode garantir pagamento desde o óbito. Depois desses prazos, o pedido ainda pode ser feito, mas o pagamento começa na data do requerimento.
O prazo afeta o início do pagamento, não elimina por si só a possibilidade de pedir o benefício. Por isso, a família deve distinguir o prazo para buscar valores desde o óbito do direito de protocolar mais tarde.
Na morte presumida, a pensão começa, em regra, na data da decisão judicial. O desaparecimento ligado a acidente, desastre ou catástrofe recebe tratamento específico e pode seguir regra diferente.
A data do protocolo também ajuda a entender o período reconhecido pelo INSS. A família deve registrar a data do óbito e a data do protocolo para conferir o termo inicial do pagamento.
Documentos para preparar o requerimento
Um pedido bem instruído reúne documentos que provam tanto a relação familiar quanto a proteção previdenciária do falecido. Os registros podem ser organizados em três grupos: identificação e vínculo, dependência econômica e histórico previdenciário.
A certidão de óbito confirma o falecimento, enquanto documentos de trabalho e contribuição ajudam a mostrar a situação perante o INSS. Arquivos nítidos facilitam a leitura das informações.
Identificação e comprovação do vínculo
Separe os seguintes documentos de identificação e parentesco:
- Certidão de óbito e documentos de identificação do segurado falecido e dos dependentes.
- Certidão de casamento, certidão de nascimento ou outros registros do vínculo familiar.
- Provas de dependência econômica, quando exigidas para a classe do requerente.
- Procuração, termo de responsabilidade ou documentos de representação legal, quando houver representante.
Para união estável, podem ser incluídos documentos da vida em comum e da dependência, respeitando o período exigido. Se a morte decorrer de acidente de trabalho, a Comunicação de Acidente de Trabalho, ou CAT, pode ajudar a registrar o ocorrido.
Histórico previdenciário do segurado falecido
O histórico previdenciário pode incluir Carteira de Trabalho e Previdência Social, conhecida como CTPS, Certidão de Tempo de Contribuição, chamada CTC, e carnês de contribuição.
Quem trabalhava no campo pode reunir documentação rural que mostre a atividade e o vínculo previdenciário. Esses registros podem ser importantes quando as contribuições não aparecem de forma completa nos dados consultados pelo INSS.
Digitalizações ou fotos devem mostrar o documento inteiro, sem cortes e com texto legível. Antes de enviar, confira se cada arquivo está legível e corresponde ao documento original.
Pedido pelo Meu INSS ou pela Central 135
O requerimento urbano pode ser iniciado online pelo Meu INSS, sem comparecimento presencial como regra. O pedido também pode ser feito pela Central 135, opção útil para quem precisa de atendimento por telefone.
O serviço online permite enviar os dados e anexar documentos. Depois do protocolo, a pessoa pode consultar benefícios, pagamentos e o andamento de solicitações pelo Meu INSS com CPF.
Solicitação pelo site ou aplicativo
O pedido pode ser feito com CPF e senha da conta Gov.br. A solicitação segue estas etapas:
- Entrar no Meu INSS com CPF e senha.
- Buscar o serviço “Pensão por morte urbana”.
- Seguir as instruções e anexar os documentos solicitados.
- Acompanhar notificações e responder a eventuais exigências.
O requerimento urbano costuma tramitar remotamente. Ainda assim, o INSS pode solicitar atendimento presencial para conferir informações ou receber documentos.
Atendimento por telefone e acompanhamento
A Central 135 é uma alternativa para iniciar o pedido ou obter orientação sobre o atendimento. O INSS pode enviar uma exigência quando precisar de dados ou provas adicionais.
Se o INSS negar o benefício, o dependente pode apresentar recurso administrativo em até 30 dias após tomar ciência da decisão. Mantenha telefone e e-mail atualizados para receber exigências e decisões do INSS.
Cálculo do valor em 2026
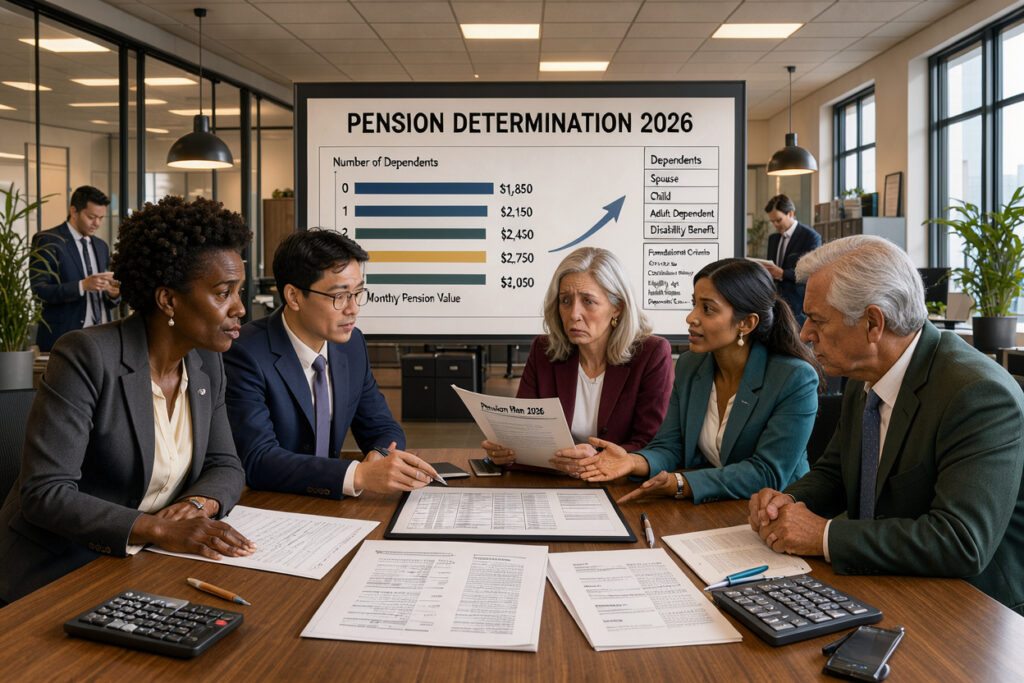
Na regra geral vigente em 2026, o benefício parte de 50% da base de cálculo e recebe mais 10 pontos percentuais por dependente habilitado. A cota familiar chega a 100% quando há cinco dependentes, respeitadas as regras especiais.
A base muda conforme o segurado falecido já recebia aposentadoria ou ainda não havia se aposentado. O percentual total da pensão é calculado antes da divisão entre pensionistas.
Base de cálculo quando o segurado já era aposentado
Quando o segurado recebia aposentadoria, a base é o valor desse benefício. A regra geral aplica 50% da base, mais 10 pontos percentuais por dependente habilitado, até 100%.
Base quando o segurado não era aposentado
Se o segurado não era aposentado, a base parte da aposentadoria por incapacidade permanente a que teria direito. O cálculo usa 60% da média dos salários de contribuição, mais 2 pontos percentuais por ano acima de 20 anos de contribuição para homens ou 15 anos para mulheres.
Com uma base de R$ 4.000,00, o número de dependentes muda o total da pensão da seguinte forma:
| Base de cálculo | Dependentes | Percentual | Valor total |
|---|---|---|---|
| R$ 4.000,00 | 1 | 60% | R$ 2.400,00 |
| R$ 4.000,00 | 2 | 70% | R$ 2.800,00 |
| R$ 4.000,00 | 3 | 80% | R$ 3.200,00 |
Exceções e valores mínimos
Em acidente do trabalho ou doença profissional ou do trabalho, a base usada é 100% da média. Se houver dependente inválido ou com deficiência intelectual, mental ou grave, a pensão corresponde a 100% da base, até o teto do INSS.
Em 2026, o salário mínimo é R$ 1.621,00 e o teto do INSS é R$ 8.475,55. A regra geral de 50% mais 10% por dependente vale para óbitos sujeitos às normas atuais.
Óbitos ocorridos antes de 14 de novembro de 2019 seguem a regra anterior, que previa 100% da base. Para conferir o valor mínimo, compare o total da pensão com o salário mínimo de R$ 1.621,00 em 2026.
Rateio entre dependentes e cotas que terminam
Quando há mais de um pensionista, o valor total é dividido igualmente entre eles. O rateio não impede que uma cota termine quando um dependente perde o direito individual.
Por exemplo, se três pensionistas recebem o mesmo benefício, cada um fica com um terço do total enquanto todos mantêm o direito. Essa divisão ocorre entre os dependentes habilitados.
Quando a cota individual termina, ela não é revertida aos demais pensionistas. A cota familiar cai 10 pontos percentuais a cada dependente que deixa de receber, conforme a regra de não reversão da cota encerrada.
A cota que termina não aumenta automaticamente a parte dos pensionistas que continuam recebendo.
Assim, o valor individual pode mudar por dois motivos: o rateio entre beneficiários e a saída de alguém do grupo. O valor individual pode mudar quando termina a cota de um dos dependentes.
Acumulação com aposentadoria e outras pensões
É possível acumular pensão por morte com aposentadoria, mas, em regra, apenas o benefício de maior valor é pago integralmente. O outro benefício recebe percentuais por faixas, conforme seu valor.
A regra também pode permitir acumular pensão por morte do cônjuge ou companheiro com pensão por morte de um filho. Os percentuais abaixo incidem sobre o benefício menor:
| Faixa do benefício menor | Parcela paga | Percentual |
|---|---|---|
| Até 1 salário mínimo | Faixa integral | 100% |
| Acima de 1 até 2 salários mínimos | Faixa seguinte | 60% |
| Acima de 2 até 3 salários mínimos | Faixa seguinte | 40% |
| Acima de 3 até 4 salários mínimos | Faixa seguinte | 20% |
| Acima de 4 salários mínimos | Faixa excedente | 10% |
As faixas são aplicadas por partes do valor, não como um único percentual sobre todo o benefício menor. A redução não vale para quem já tinha direito adquirido à acumulação antes da Reforma da Previdência de 2019.
Duas pensões por morte do mesmo regime não podem ser acumuladas; o beneficiário precisa optar pela mais vantajosa. O BPC, benefício assistencial, também não pode ser acumulado com aposentadoria ou pensão, como explica o conteúdo sobre regras do LOAS e acumulação.
A regra de pagamento integral do benefício mais vantajoso deve ser considerada antes de comparar os valores. Se houver duas pensões do mesmo regime, o beneficiário deve comparar os valores e escolher a mais vantajosa.
Conclusão
A decisão mais útil para a família é confirmar primeiro a qualidade de segurado e a classe de cada dependente. Esses dois pontos definem quem pode pedir o benefício e quais provas serão necessárias.
O próximo passo é separar os documentos do vínculo familiar e do histórico previdenciário, além de conferir as datas do óbito e do protocolo.
Com os documentos organizados, o dependente pode protocolar o pedido pelo Meu INSS ou pela Central 135.