Em 2026, o MEI deve emitir nota para vendas ou serviços prestados a empresas e para pessoas físicas quando elas solicitarem. Essa regra ajuda a manter a regularidade do negócio e atende às principais obrigações do MEI no dia a dia. A DASN-Simei é a declaração anual em que o MEI informa a receita bruta do ano-calendário anterior. Organizar os registros desde cada venda facilita o preenchimento dessa declaração e reduz o risco de esquecer receitas. Este guia explica como reconhecer a obrigação, escolher o documento fiscal e manter as informações em ordem. A primeira decisão prática é identificar quem compra e se a operação envolve produto, serviço ou ambos.
Principais pontos
- Venda ou serviço para pessoa jurídica exige emissão de nota.
- Para pessoa física, a emissão é obrigatória quando o cliente pede.
- A NF-e documenta a venda de mercadorias; a NFS-e registra serviços.
- O tipo de operação define qual documento usar.
- A DASN-Simei informa a receita bruta do ano anterior.
- Guardar os arquivos e acompanhar as receitas ajuda na regularização.
Quando a nota fiscal MEI é obrigatória?
Uma venda a uma empresa exige nota mesmo quando ela não a pede e o valor é baixo. O tipo de cliente define a obrigação para venda de produto e prestação de serviço.
Em 2026, a emissão para pessoa jurídica é obrigatória em qualquer valor, sem depender de pedido. A regra para consumidor pessoa física é diferente: o MEI emite a nota quando o cliente solicita.
| Cliente | Regra em 2026 | Condição |
|---|---|---|
| Pessoa jurídica | Obrigatória | Mesmo sem pedido |
| Pessoa física que solicita | Obrigatória | Quando pede |
| Pessoa física que não solicita | Não obrigatória | Pela regra atual |
Nas operações com pessoa jurídica, a emissão é obrigatória mesmo sem pedido do cliente. Para pessoa física, o pedido torna a nota obrigatória.
A regra vale para venda de produto e prestação de serviço. O critério é quem compra, não o valor cobrado ou o tamanho do pedido.
Uma empresa pode precisar do documento para registrar a compra em sua escrituração. O MEI pode conhecer outras obrigações e benefícios do MEI ao organizar a rotina do negócio.
Na prática, vale confirmar os dados do comprador antes de fechar a operação. Uma pessoa pode comprar em nome próprio ou representar uma empresa, e essa diferença muda a obrigação.
Antes de concluir a venda, confirme se o cliente compra como pessoa física ou em nome de uma empresa.
Por que emitir nota mesmo quando o cliente não pede?
Mesmo sem pedido do consumidor, a nota pode facilitar a comprovação da venda e a organização do histórico do negócio. Esse registro dá ao MEI uma evidência clara da operação, com data, valor e descrição.
A nota ajuda a documentar uma venda, mas não substitui o registro da receita na DASN-Simei. A declaração anual informa a receita bruta do MEI, inclusive valores de operações sem nota obrigatória.
Um comprovante fiscal pode ajudar a esclarecer quando um produto foi vendido ou um serviço foi prestado. Esse cuidado também torna mais simples localizar uma operação antiga, caso surja uma dúvida sobre o valor recebido.
Uma pessoa jurídica pode pedir nota para documentar uma despesa na própria escrituração. Emitir o documento de forma voluntária pode tornar o atendimento mais simples para clientes empresariais que usam esse registro.
O histórico também ajuda a acompanhar o movimento do negócio. O MEI pode comparar as notas emitidas com os registros de vendas e serviços, sem tratar o documento fiscal como uma declaração anual.
A formalização de vendas ganha valor quando os documentos acompanham os registros financeiros. Um arquivo bem descrito ajuda a encontrar a operação sem depender da memória.
Mesmo que uma emissão voluntária facilite o controle, ela não muda o que a declaração anual precisa informar. A receita deve ser registrada de acordo com os valores recebidos no negócio.
O MEI deve registrar também as receitas de operações em que a emissão não foi exigida.
Qual documento fiscal usar para cada operação?
A natureza da operação define o documento: mercadoria pede NF-e e serviço pede NFS-e. A atividade real, e não a preferência do MEI, orienta essa escolha.
A NF-e registra a venda de produtos e se relaciona à SEFAZ estadual; a NFS-e registra serviços e se relaciona às finanças municipais. Os tributos ligados a cada atividade também diferem.
| Operação | Documento | Registro | Tributo relacionado |
|---|---|---|---|
| Venda de mercadoria | NF-e | SEFAZ estadual | ICMS |
| Prestação de serviço | NFS-e | Finanças municipais | ISS |
| MEI com as duas atividades | Documento de cada operação | Órgão conforme documento | Tributo conforme atividade |
NF-e para venda de mercadorias
A NF-e documenta a circulação de mercadorias. Sua emissão se conecta à Secretaria da Fazenda, conhecida como SEFAZ, do estado responsável.
O ICMS está ligado à circulação de mercadorias. Por isso, uma venda de produto deve ser identificada como tal, mesmo quando o mesmo negócio também presta serviços.
NFS-e para prestação de serviços
A NFS-e registra um serviço prestado e se relaciona às finanças municipais. O ISS está ligado à prestação de serviços, não à venda de mercadorias.
Um profissional que faz consertos e também vende peças pode ter as duas atividades. No conserto, a operação é serviço; na venda de uma peça, é mercadoria.
Quando o negócio reúne atividades, a separação deve acompanhar o que foi fornecido ao cliente. Um serviço não vira venda de mercadoria apenas porque houve entrega de um item.
Quando uma mesma venda reunir itens e serviços, o MEI deve identificar cada operação e confirmar com a SEFAZ ou o município como documentá-la.
Como emitir NFS-e sendo MEI?
O MEI pode emitir a NFS-e pelo sistema nacional sem comprar certificado digital. O Emissor Nacional atende à emissão de notas de serviço no padrão nacional.
Desde setembro de 2023, o MEI emite NFS-e no Padrão Nacional. O Portal de Gestão NFS-e aceita acesso por usuário e senha, certificado digital ou conta GOV.BR.
Acesso ao Emissor Nacional
O caminho começa no Portal de Gestão NFS-e. O MEI escolhe uma das formas de acesso disponíveis e entra no ambiente de emissão.
O certificado digital é uma opção de acesso, mas não é uma exigência para o MEI emitir NFS-e. A conta GOV.BR ou o usuário e senha também podem permitir a entrada.
- Acesse o Portal de Gestão NFS-e.
- Entre com usuário e senha, certificado digital ou conta GOV.BR.
- Selecione ou cadastre a atividade e o código de serviço.
- Informe o tomador, a descrição do serviço e o valor.
- Revise os dados e transmita a nota.
Dados para preencher e concluir a emissão
O sistema pede informações sobre a atividade, o cliente, o serviço e o valor. A classificação do serviço usa a Lei Complementar nº 116/2003.
O código precisa representar o trabalho realizado. Uma descrição vaga pode dificultar a conferência da nota por parte do cliente ou do próprio MEI.
Antes de confirmar, confira a descrição da atividade e os dados do tomador. Erros no nome, documento ou valor podem exigir correção no sistema.
A emissão fica concluída depois que o MEI revisa as informações e transmite os dados. Uma conferência calma evita retrabalho em uma nota que poderia sair certa na primeira tentativa.
Antes de transmitir, confira se o código de serviço corresponde ao trabalho realmente realizado.
Como emitir NF-e para vender produtos?
A venda de mercadoria é documentada por NF-e, emitida conforme as regras da SEFAZ do estado. O procedimento estadual define o credenciamento e as ferramentas aceitas.
A emissão regular depende do credenciamento exigido pela SEFAZ, e o certificado digital costuma ser solicitado. O MEI deve conferir os requisitos do estado antes de escolher um sistema.
Emissão pelo sistema autorizado pela SEFAZ
O caminho regular usa um sistema autorizado para emitir NF-e. O cadastro e as credenciais exigidas podem variar de um estado para outro.
Antes de transmitir, o MEI informa os dados da operação e do comprador. Depois da autorização, o arquivo fiscal deve ser guardado para consulta.
- Confirme o credenciamento exigido pela SEFAZ do estado.
- Verifique quais credenciais ou certificado digital são solicitados.
- Preencha os dados da operação e do comprador.
- Guarde o arquivo fiscal autorizado.
Alternativa de nota avulsa para MEI sem credenciamento
O MEI sem credenciamento para usar NF-e pode ter a opção de emitir nota avulsa diretamente na SEFAZ. Em alguns casos, o acesso ocorre por login e senha.
A nota avulsa é uma alternativa para quem não está credenciado, mas cada estado define seu próprio procedimento. Não há um único fluxo que sirva para todas as unidades da federação.
A nota avulsa e a emissão regular são caminhos diferentes. A primeira pode atender uma operação sem credenciamento, enquanto a segunda depende do sistema autorizado e do cadastro exigido.
Uma tela de emissão pode pedir dados distintos conforme o estado. Conferir as instruções oficiais ajuda a evitar o uso de um emissor que não atende à região.
O MEI deve verificar as instruções da SEFAZ estadual antes de escolher o emissor ou solicitar uma nota avulsa.
Quais arquivos guardar depois da emissão?
Depois da autorização, o MEI deve salvar o XML e manter uma cópia acessível para consulta. O XML é o arquivo digital da nota fiscal, e deve ser guardado por pelo menos cinco anos.
O PDF mostra uma representação visual, mas não substitui o XML da nota fiscal. Para algumas operações de mercadorias, o DANFE acompanha a nota como representação auxiliar.
Uma impressão ou imagem pode ser útil para ler os dados, mas pode não conter as informações necessárias para recuperar o documento fiscal. Depender só desse formato pode criar um problema quando o XML for solicitado.
O MEI pode separar os arquivos por mês, cliente e tipo de operação. Uma cópia de segurança em outro local reduz o risco de perder documentos por falha ou troca de aparelho.
Uma rotina simples ajuda: nomear cada arquivo com a data e o cliente, depois guardar a cópia em uma pasta segura. A organização também facilita localizar documentos de diferentes operações.
Quem quer melhorar a organização pode aplicar práticas de proteção de documentos físicos e digitais, como manter cópias e revisar as pastas.
Um teste simples é localizar um XML antigo pelo nome do cliente e pela data da operação.
O que muda para o MEI entre 2026 e 2027?
A principal distinção é que a regra nacional de novembro de 2026 alcança ME e EPP, enquanto o MEI já usa o padrão nacional de NFS-e desde 2023. As categorias seguem regras diferentes.
A Resolução CGSN nº 195/2026 foi publicada em 22 de outubro de 2026 e produz efeitos a partir de 1º de janeiro de 2027. A regra também prevê uma possibilidade específica para o MEI.
| Categoria e período | Regra de NFS-e | Documento fiscal |
|---|---|---|
| MEI desde setembro de 2023 | Padrão Nacional para NFS-e | NFS-e |
| MEI a partir de 1º de janeiro de 2027 | Emissão nacional permanece; uso da DASN-Simei na hipótese prevista | NFS-e ou DASN-Simei na hipótese |
| ME e EPP do Simples desde 1º de novembro de 2026 | Emissor Nacional via web ou API, sem depender de emissor ou cadastro municipal | NFS-e |
O uso da DASN-Simei como documento fiscal em operações específicas
A partir de 1º de janeiro de 2027, a DASN-Simei poderá ser usada como documento fiscal eletrônico em operações delimitadas do MEI.
A permissão vale para venda de mercadorias ou prestação de serviços a consumidor final pessoa física não inscrita no CNPJ. Ela não transforma a declaração em documento obrigatório para toda operação.
O MEI continua podendo emitir NFS-e no padrão nacional. A DASN-Simei serve como documento fiscal eletrônico apenas na hipótese descrita pela regra.
A regra de NFS-e nacional para ME e EPP do Simples
Desde 1º de novembro de 2026, ME e EPP optantes pelo Simples Nacional emitem NFS-e exclusivamente pelo Emissor Nacional. O acesso pode ocorrer pela web ou por API.
A regra nacional de NFS-e para ME e EPP vale mesmo quando o município tem emissor próprio ou não exige cadastro municipal. Essa mudança não representa uma nova transição para o MEI.
O MEI já usa o padrão nacional de NFS-e desde setembro de 2023. A mudança de novembro de 2026 citada acima se dirige a ME e EPP do Simples.
Para uma operação com consumidor final em 2027, confirme se ela se enquadra na hipótese específica da DASN-Simei como documento fiscal eletrônico.
O que acontece quando o MEI ultrapassa o limite de faturamento?
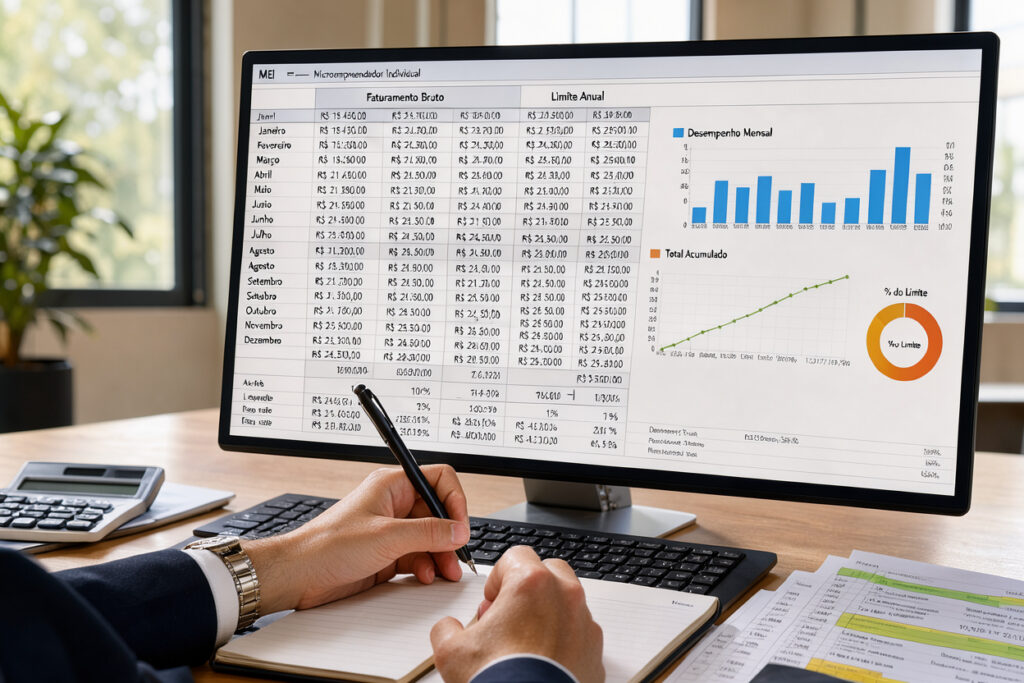
O limite anual vigente do MEI é R$ 80 mil, e o procedimento muda conforme o excesso fica até 20% ou passa desse percentual. O faturamento bruto, não o lucro, serve para calcular o excesso.
Até 20% acima do limite, o MEI informa o excesso na DASN do ano seguinte; acima de 20%, deve solicitar o desenquadramento. Cada caso muda o período de cálculo dos impostos.
Uma lei aprovada em 2026 prevê elevar o limite para R$ 110 mil em 2027 e R$ 140 mil em 2028. Esses valores previstos não alteram o limite anual vigente informado para 2026.
Excesso de até 20% do limite anual
Quando o excesso não passa de 20%, o MEI informa o valor na DASN entregue em janeiro do ano seguinte. O boleto gerado cobra impostos calculados sobre a parte excedente.
Esse tratamento exige que o cálculo considere a receita bruta do ano, não o valor que sobrou depois de pagar despesas. A diferença entre faturamento e lucro pode mudar o resultado.
Excesso acima de 20% do limite anual
Se o faturamento superar o limite em mais de 20%, o MEI deve solicitar o desenquadramento. Os impostos passam a seguir as regras do Simples Nacional ou de outro regime aplicável.
Nesse caso, o novo cálculo vale desde o início do ano em que ocorreu o excesso. O período retroativo pode afetar o valor devido, por isso é importante acertar as datas.
Excesso acima de 20% no primeiro ano de atividade
Quando o excesso acima de 20% ocorre no primeiro ano, o desenquadramento retroage à data de abertura do CNPJ. O período de atividade pode ser menor que um ano completo.
Uma comparação feita com o ano inteiro pode distorcer o percentual quando o negócio começou durante o ano. O período de abertura precisa entrar no cálculo do enquadramento.
O valor de R$ 80 mil é o limite anual vigente indicado para o MEI. As mudanças previstas para anos seguintes têm valores e períodos próprios, sem antecipar sua aplicação.
Para calcular o desenquadramento, o MEI pode buscar orientação da Receita Federal ou apoio contábil. Isso ajuda a definir o percentual e o regime que se aplica ao período.
Se o faturamento ultrapassar o limite, o MEI deve calcular o percentual de excesso e iniciar a regularização sem esperar a declaração anual.
Como organizar a receita para preencher a DASN-Simei?
O controle mensal da receita bruta reduz o risco de chegar à DASN-Simei sem saber quanto o negócio faturou. O registro contínuo também mostra se vendas e serviços estão completos.
A declaração informa a receita bruta anual, não o lucro após despesas, e deve ser entregue até 31 de maio do ano seguinte. O MEI entrega a DASN-Simei mesmo sem receita no período.
Uma planilha simples pode separar entradas por atividade e mês. O importante é que os valores acompanhem as operações realizadas, não apenas as notas emitidas.
- Somar as vendas de mercadorias do mês.
- Somar os valores dos serviços prestados.
- Incluir receitas sem nota quando a emissão não era obrigatória.
- Comparar o total acumulado com o limite anual vigente.
- Conferir os registros do CNPJ antes de enviar a declaração.
O primeiro controle evita que uma venda sem nota desapareça do total. Cada entrada deve ser anotada quando ocorre, junto à data e à atividade correspondente.
O MEI pode comparar o total da planilha com os registros de vendas e serviços mantidos no CNPJ. Esse cotejo ajuda a encontrar lançamentos repetidos ou esquecidos antes do envio.
Um controle de faturamento do MEI funciona melhor quando acompanha a rotina do negócio. Deixar tudo para o fim do ano torna mais difícil lembrar cada operação.
Antes de enviar a declaração, compare o total anual com os registros de vendas e serviços de todos os meses.
Conclusão
A rotina mais segura combina o documento certo para cada operação com o registro completo de toda a receita. A emissão correta depende do tipo de atividade e dos dados da operação.
O controle mensal ajuda a manter a regularização do MEI e dá base para preencher a DASN-Simei. Um registro claro também facilita conferir se todas as entradas foram incluídas.
O próximo passo é conferir a atividade cadastrada e separar um momento fixo do mês para atualizar o faturamento.