O método dos envelopes divide o salário em limites de gasto por categoria e pode ajudar quem precisa enxergar quanto ainda pode usar em cada parte da renda. A organização financeira fica mais clara quando cada valor tem uma função, mesmo sem separar dinheiro físico em envelopes.
Esse controle pode servir a quem perde de vista compras pequenas ou chega ao fim do mês sem saber onde a renda mensal foi parar. O limite de cada categoria pode ser acompanhado em um caderno, uma planilha ou um aplicativo. O objetivo é tornar visível quanto ainda cabe gastar, não impedir toda compra fora da rotina.
O orçamento pessoal também pode mostrar se a renda cobre as contas e quanto sobra para metas. Superávit é a situação em que as receitas superam as despesas. Na prática, a organização começa com os valores que entram e saem de verdade, não com um orçamento idealizado.
Principais pontos
- O limite de cada categoria ajuda a acompanhar os gastos sem usar dinheiro físico.
- A base do orçamento é a renda líquida mensal efetivamente recebida.
- Os registros devem incluir compras pequenas, contas, ganhos e investimentos.
- Poucas categorias costumam ser mais simples de acompanhar no começo.
- Os limites podem ser ajustados quando os preços ou os gastos mudam.
- Uma revisão mensal mostra a diferença entre o planejado e o gasto real.
Por que registrar todas as movimentações financeiras?
Uma divisão só funciona quando parte de um retrato completo do que entra e do que sai. Esse retrato inclui receitas, contas, compras pequenas e investimentos, pois cada movimentação altera o saldo disponível.
O registro de todas as movimentações financeiras revela se o orçamento termina com superávit ou déficit. O Banco Central recomenda organizar receitas, despesas e investimentos para compreender hábitos de consumo e planejar objetivos.
Registre cada entrada e saída, mesmo quando o valor parece pequeno; um saldo confiável depende do conjunto completo.
Um orçamento familiar bem anotado ajuda a enxergar quais gastos se repetem e quais mudam de um mês para outro. Também permite comparar o que a casa recebe com o que paga, antes de assumir uma nova despesa.
Compras de baixo valor podem passar despercebidas quando são feitas em dinheiro, Pix ou cartão de débito. Uma anotação no mesmo dia reduz esquecimentos e ajuda a explicar diferenças entre o saldo da conta e o orçamento.
Para começar a organizar as finanças pessoais, um registro por 30 dias pode revelar padrões que pareciam invisíveis. O levantamento também mostra se as despesas previstas cabem na renda recebida.
Movimentações pouco frequentes também alteram o resultado, como uma conta anual ou um gasto eventual. Registre-as para que o saldo do mês não pareça maior do que realmente é.
Como escolher as categorias e definir limites?
Para começar, basta agrupar a renda em poucas categorias que representem os gastos mais importantes daquela casa. A base deve ser a renda líquida mensal efetivamente recebida, depois dos descontos obrigatórios.
Três categorias iniciais podem ser despesas fixas, despesas variáveis e reserva. A quantidade pode crescer quando a rotina exigir mais detalhe, mas categorias demais tornam o acompanhamento trabalhoso.
Uma categoria muito ampla também pode esconder excessos, pois reúne despesas diferentes em um só saldo. Por exemplo, um limite único para lazer e compras de casa não mostra qual tipo de gasto está subindo.
A escolha das categorias de gastos deve refletir movimentos reais, não um modelo que pareça perfeito no papel. Extratos e faturas anteriores ajudam a estimar um limite por categoria que faça sentido para a rotina.
Quem divide a casa com outras pessoas pode separar primeiro as contas comuns e depois os gastos individuais. A renda usada continua sendo o valor líquido que cada pessoa recebe, não o salário antes dos descontos.
O método pode incluir uma categoria para dívidas ou outra para emergências quando esses objetivos forem importantes. A pessoa pode adaptar os grupos conforme mudem as contas, a renda ou as metas.
Um envelope financeiro organizado parte dos gastos observados e dos valores que a casa pode assumir. Se uma categoria mistura despesas muito diferentes, separe-a apenas quando isso facilitar uma decisão concreta de gasto.
Como aplicar o método dos envelopes no dia a dia
Uma pessoa que recebe o salário pode separar primeiro os valores definidos e acompanhar depois cada saída no envelope correspondente. O ponto central é atualizar o saldo a cada gasto, seja com dinheiro ou com registros digitais.
Quando o limite de uma categoria acaba, novos gastos devem parar nela. O saldo não precisa ficar em dinheiro vivo: aplicativos podem mostrar os valores sem retirar recursos da conta bancária.
Envelopes físicos e digitais
Os envelopes físicos podem guardar dinheiro destinado a cada categoria, desde que sejam seguros e práticos para a rotina. A versão digital simula essa separação em uma planilha, aplicativo ou caderno.
O formato digital evita carregar notas e moedas, mas depende de registros consistentes. Um aplicativo pode mostrar quanto resta em cada grupo, enquanto o dinheiro continua na mesma conta.
Definir o limite e acompanhar o saldo
O fluxo diário pode ser simples e repetido a cada recebimento:
- Separar os valores definidos assim que a renda cair na conta.
- Marcar cada categoria com seu limite para o período.
- Registrar cada gasto no envelope correspondente.
- Parar novos gastos naquela categoria quando o limite acabar.
Por exemplo, uma pessoa pode reservar R$100 para lazer durante o mês. Um gasto de R$2 por dia soma R$60 no mês e R$720 no ano, uma ilustração de como pequenas compras se acumulam.
Um saldo baixo pode sinalizar que a categoria está perto do limite, mesmo antes do fim do mês. Anote qualquer retirada ou transferência entre envelopes na hora em que acontecer para não contar o mesmo dinheiro duas vezes.
Quais despesas entram em cada categoria?
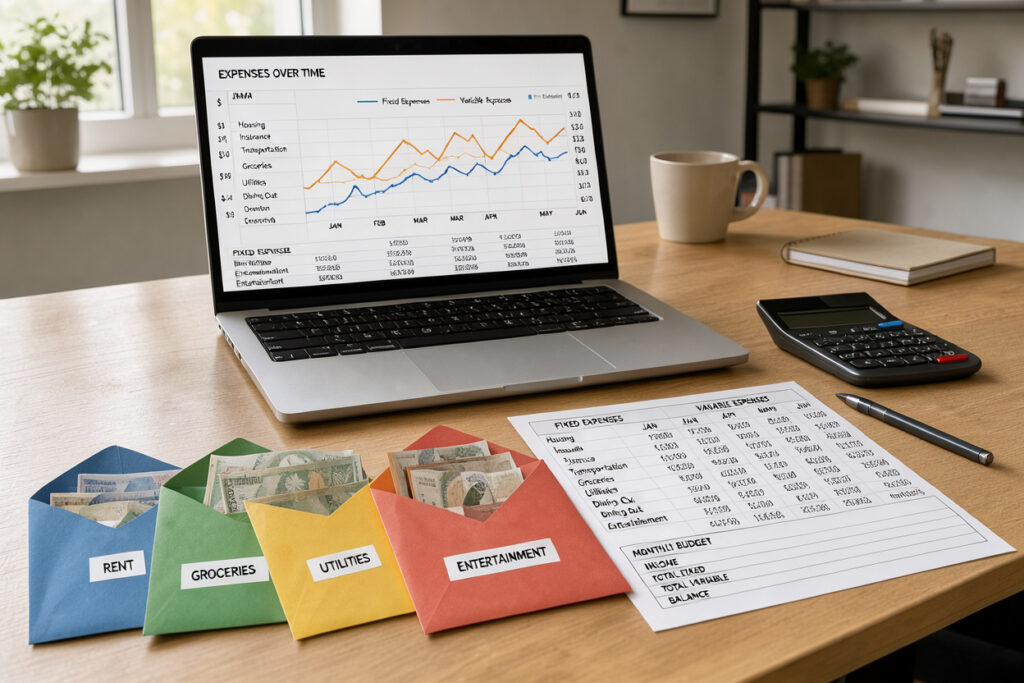
Uma conta recorrente e previsível pede um planejamento diferente de um gasto que aparece de vez em quando. Classificar cada saída ajuda a estimar quando o dinheiro será necessário.
Despesas fixas, variáveis, extras e adicionais têm padrões distintos. Uma planilha de orçamento, como o modelo da B3, pode listar receitas, investimentos e despesas por categoria.
Despesas fixas e variáveis
As despesas fixas tendem a se repetir e costumam ter valor ou vencimento conhecido. Aluguel, mensalidade escolar e uma prestação são exemplos comuns desse grupo.
As despesas variáveis mudam de valor conforme o uso ou o consumo. A conta de energia, o mercado e o transporte podem variar de um período para outro.
| Tipo de despesa | Comportamento | Exemplos | Precisa ocorrer todo mês? |
|---|---|---|---|
| Fixa | Recorrente e previsível | Aluguel, prestação | Geralmente, sim |
| Variável | Recorrente, com valor variável | Energia, mercado | Geralmente, sim |
| Extra | Pode surgir sem periodicidade mensal | Conserto, consulta | Não |
| Adicional | Não precisa ocorrer todos os meses | Compra eventual, passeio | Não |
Gastos extras
Gastos extras podem surgir sem periodicidade mensal e nem sempre são previsíveis. Um conserto inesperado ou uma consulta fora da rotina pode exigir dinheiro que não estava previsto para aquele mês.
Uma despesa pode ser extra mesmo que aconteça de vez em quando. O importante é não tratá-la como uma conta mensal certa quando sua ocorrência depende de uma situação específica.
Gastos adicionais
Despesas adicionais também não precisam ocorrer todos os meses, mas podem ser escolhidas ou planejadas. Um passeio ou uma compra eventual pode entrar nesse grupo, conforme a organização da casa.
Uma planilha pode manter esses grupos separados e mostrar quanto cada tipo de despesa consome. Revise os gastos que ficaram sem categoria antes de definir o limite final de cada envelope.
Como os percentuais de orçamento se comparam?
Não existe obrigação de aplicar a mesma proporção a todos os salários: cada regra é um ponto de partida para testar. Os percentuais ajudam a comparar prioridades, mas não substituem as contas reais da casa.
A regra 50-30-20 reserva 50% para despesas fixas, 30% para variáveis e 20% para guardar. Outras divisões mudam o valor poupado ou juntam os gastos em um mesmo bloco.
| Regra | Despesas fixas | Despesas variáveis | Guardar ou investir |
|---|---|---|---|
| 50-30-20 | 50% | 30% | 20% |
| 50-15-35 | 50% | 15% | 35% |
| 10% | Gastos compartilham o restante | Gastos compartilham o restante | 10% |
| 70-30 | Gastos compartilham 70% | Gastos compartilham 70% | 30% |
A regra 50-15-35 destina 50% às despesas fixas, 15% às variáveis e 35% a guardar ou investir. A regra dos 10% sugere guardar essa parte do salário e usar o restante para despesas.
A divisão 70-30 destina 70% às despesas do mês e 30% a investimentos ou poupança. Nas regras sem separação entre fixos e variáveis, os gastos dividem o bloco indicado.
A regra 50-30-20 também pode considerar o valor guardado para poupar, investir ou pagar dívidas. A realidade da renda e das contas pode exigir ajustes, sem que isso invalide o planejamento.
Se a meta de poupar comprometer contas essenciais, ajuste a proporção em vez de criar um déficit para cumprir uma fórmula.
Ajuste os limites à inflação e ao poder de compra
Mesmo quando o orçamento está organizado, uma alta de preços pode reduzir o que o mesmo salário consegue comprar. Os limites precisam acompanhar mudanças que persistem, não cada oscilação de uma compra.
Se o salário sobe menos que a inflação, o poder de compra diminui. O IPCA mede a variação dos preços de uma cesta de produtos e serviços consumidos pelas famílias.
IPCA e cesta de consumo
O IPCA considera o peso de cada item no orçamento familiar e abrange famílias com renda mensal de 1 a 40 salários mínimos. O INPC cobre famílias com renda mensal de 1 a 5 salários mínimos.
Em setembro de 2026, o IPCA do Brasil variou 0,82%. Esse dado retrata a variação do índice no período, não o custo específico de cada família.
Inflação pessoal da família
A inflação pessoal pode diferir do IPCA porque a cesta de cada família não é igual à cesta média do índice. Quem gasta mais com itens que sobem de preço pode sentir uma pressão maior no orçamento.
Uma família pode acompanhar os preços que mais pesam em suas compras e comparar esses valores ao longo do tempo. O índice nacional ajuda a entender a tendência geral, mas não mede cada orçamento doméstico.
Salário e poder de compra
Quando o salário e o IPCA variam igualmente, o poder de compra se mantém. Se o salário sobe mais que o índice, ele aumenta; se sobe menos, cai.
Essa comparação ajuda a explicar por que uma renda maior nem sempre permite manter os mesmos hábitos. Reavalie o limite de uma categoria quando o gasto real crescer por uma mudança persistente de preços, não apenas por uma compra pontual.
Ferramentas para acompanhar os envelopes
Um caderno, uma planilha ou um aplicativo pode funcionar, desde que os gastos sejam registrados de forma consistente. A melhor escolha é o meio que a pessoa consegue consultar e atualizar na rotina.
O Excel permite personalizar categorias, acompanhar períodos e usar fórmulas e gráficos. Um registro em papel também funciona quando os saldos são atualizados sem falhas.
Aplicativos, planilhas e caderno
A planilha dá espaço para adaptar nomes e fórmulas, enquanto o aplicativo pode mostrar saldos no celular. O caderno não depende de acesso à internet, mas exige anotações manuais.
| Meio | Onde ficam as categorias | Como conferir o saldo | Para quem pode funcionar |
|---|---|---|---|
| Caderno | Páginas ou linhas separadas | Somar entradas e saídas | Quem prefere anotar à mão |
| Planilha | Abas, linhas ou colunas | Fórmulas, totais e gráficos | Quem quer personalizar dados |
| Aplicativo | Grupos no celular | Consultar valores registrados | Quem acompanha pelo telefone |
Extratos e serviços bancários gratuitos
Os extratos ajudam a conferir se os registros batem com os movimentos da conta. Os serviços gratuitos incluem cartão com função débito e extratos mensais dos últimos 30 dias.
Na conta corrente, há direito a até 4 saques mensais gratuitos; na poupança, até 2. Clientes de ambas podem fazer até 2 transferências mensais gratuitas entre contas da mesma instituição e consultas ilimitadas pela internet.
Tarifas bancárias podem ser evitadas quando a necessidade cabe nos serviços gratuitos da conta. Antes de pagar uma tarifa por um serviço, confira se a necessidade pode ser atendida pelos serviços gratuitos da conta.
O que priorizar quando o salário não cobre tudo?
Se o dinheiro não alcançar todas as contas, a prioridade deve ser evitar que falte o necessário para moradia, alimentação e deslocamento ao trabalho. As necessidades básicas vêm antes de gastos que podem esperar.
Moradia, água e energia, alimentação e transporte para o trabalho formam quatro prioridades imediatas. Cortar uma despesa essencial para preservar gastos discricionários piora a organização do mês.
- Moradia, como aluguel ou prestação da casa.
- Água e energia necessárias para manter a casa.
- Alimentação para o período.
- Transporte usado para chegar ao trabalho.
Depois dessas contas, a pessoa pode avaliar quais pagamentos aceitam negociação ou mudança de data. Cartão de crédito, assinaturas e parcelamentos podem ter margem para renegociação antes do vencimento.
O orçamento apertado pede contato antecipado com quem cobra, não silêncio até a conta vencer. Uma conversa antes do prazo pode abrir espaço para negociar uma condição mais viável.
Se o saldo não permite pagar tudo, não convém cobrir gastos discricionários deixando uma necessidade essencial sem recursos. Procure negociar uma conta antes do vencimento, em vez de deixar a falta de saldo virar atraso sem contato com o credor.
Cartão de crédito sem perder o controle do orçamento
Uma compra no cartão compromete o orçamento quando é feita, mesmo que a cobrança apareça na fatura do mês seguinte. O momento da compra define quando o gasto deve ser registrado.
O limite do cartão não é renda extra. Tratar o crédito como dinheiro disponível pode levar a gastos que a renda futura não cobre.
Três verificações ajudam a evitar surpresas na fatura do cartão:
- Registrar a compra quando ela for feita.
- Considerar a fatura no ciclo seguinte do orçamento.
- Conferir se cada parcela cabe no limite da categoria.
Uma compra parcelada compromete parte dos próximos meses, mesmo quando a primeira parcela parece pequena. A organização do orçamento mensal pode incluir as parcelas futuras antes de uma nova decisão de crédito.
Antes de parcelar, verifique se todas as parcelas futuras cabem nos limites dos próximos meses.
Revisão mensal para manter os limites realistas
Ao fim do mês, comparar o planejado com o gasto real mostra quais limites precisam de ajuste. Uma revisão mensal também ajuda a entender por que o saldo do orçamento ficou diferente do esperado.
Os pagamentos por Pix e cartão de débito também devem entrar na conferência. Sem esses registros, o total gasto pode parecer menor que o valor real.
Uma diferença entre o previsto e o realizado merece investigação antes de qualquer corte ou aumento de limite.
O fechamento do mês pode seguir quatro conferências simples:
- Comparar a previsão com o gasto real de cada categoria.
- Localizar categorias que passaram do limite.
- Identificar saldos que ainda estão comprometidos.
- Ajustar os valores do próximo ciclo conforme o uso observado.
Uma compra no débito ou um Pix sem anotação pode explicar uma diferença no saldo. A conferência com extratos ajuda a localizar movimentos esquecidos antes de alterar os limites.
O ajuste não significa abandonar o orçamento; ele aproxima os valores da rotina real. Mantenha o registro por um ciclo completo antes de fazer mudanças grandes em várias categorias ao mesmo tempo.
Conclusão
Um orçamento útil é aquele que acompanha a realidade da casa e torna cada decisão de gasto mais consciente. Limites realistas e registros consistentes dão direção ao salário sem exigir um sistema complicado.
O primeiro teste não precisa mudar todo o orçamento. Uma categoria em que os gastos costumam escapar já oferece um ponto concreto para começar.
Antes do próximo recebimento, escolha uma categoria e anote o limite que será testado no próximo mês.